
Contrôle technique : quels délais et quelle tolérance en cas de retard ?
Délai de contrôle technique : repérer la date limite et anticiper le rendez-vous Pour une voiture particulière ou une camionnette de moins…
Lire l’article →Assurance & démarches
Souscrire une assurance auto en ligne permet généralement de réaliser à distance les principales démarches : obtenir un devis auto, choisir une formule, transmettre des justificatifs et signer le contrat. Certains parcours aboutissent en quelques minutes, mais cette rapidité ne signifie pas que toutes les demandes sont acceptées automatiquement. Selon le profil du conducteur ou les informations à vérifier, l’assureur peut réclamer des documents complémentaires avant de confirmer définitivement le dossier.
Il faut surtout distinguer le devis de la couverture effective. Une estimation tarifaire, même affichée comme immédiate, ne prouve pas que la voiture est assurée. C’est la prise d’effet du contrat indiquée dans les documents contractuels qui détermine à partir de quand les garanties s’appliquent. Avant cette date et cette heure, le conducteur ne doit pas considérer qu’il peut circuler au seul motif qu’il a rempli un formulaire ou reçu un premier courriel.
La souscription à distance ne modifie pas l’obligation légale : un véhicule terrestre à moteur destiné à circuler doit au minimum être couvert par la responsabilité civile. Cette protection indemnise les dommages causés à des tiers, par exemple si un conducteur percute une voiture stationnée. Elle ne prend pas automatiquement en charge les réparations de son propre véhicule ni les blessures du conducteur responsable.
Pour illustrer le parcours, prenons le cas de Nadia, qui vient d’acheter une citadine d’occasion et doit la récupérer le soir même. Elle peut remplir un formulaire et obtenir rapidement une proposition, mais doit vérifier que le contrat est bien accepté et que son début de validité correspond à l’heure de la remise des clés. Si la couverture ne commence que le lendemain, le véhicule n’est pas assuré pour le trajet de retour.
Les offres de souscription d’assurance auto immédiate peuvent aider à comprendre les parcours disponibles, tandis qu’un guide consacré aux étapes d’une souscription à distance permet d’anticiper les renseignements à préparer. Ces ressources ne remplacent toutefois pas la lecture du contrat proposé par l’assureur, car les conditions varient d’une compagnie à l’autre.
En pratique, la souscription immédiate désigne surtout un parcours numérique rapide, pas une promesse universelle d’acceptation sans contrôle. La règle à retenir est simple : vérifier une confirmation de couverture et sa date d’effet avant de prendre le volant.
Le parcours commence par la description du véhicule. L’assureur demande généralement l’immatriculation, la marque, le modèle, la puissance, la date de première mise en circulation et parfois le mode d’acquisition. La carte grise permet de retrouver une grande partie de ces renseignements ; mieux vaut la garder à portée de main plutôt que de répondre de mémoire.
La deuxième étape porte sur l’usage. Un véhicule utilisé uniquement pour des déplacements privés n’est pas nécessairement évalué comme une voiture servant chaque jour aux trajets domicile-travail ou à une activité professionnelle. Le kilométrage annuel estimé, le lieu de stationnement habituel et la fréquence d’utilisation peuvent aussi peser sur le tarif et sur les conditions proposées.
Le formulaire examine ensuite le conducteur principal et, selon le contrat, les autres personnes qui conduisent régulièrement la voiture. Il faut indiquer l’ancienneté du permis, les antécédents d’assurance, les sinistres déclarés et les éventuelles suspensions ou annulations du permis. Une information oubliée peut conduire à une proposition différente au moment de la vérification, ou compliquer la prise en charge d’un sinistre.
La déclaration doit correspondre à la réalité. Par exemple, si un parent utilise chaque semaine la voiture de son enfant, il faut vérifier si le contrat exige qu’il soit déclaré comme conducteur habituel. Sous-estimer volontairement le kilométrage ou taire un usage professionnel pour obtenir une cotisation moins élevée expose à des conséquences bien plus coûteuses que l’économie espérée.
Après la saisie, un comparateur d’assurance ou les outils des assureurs peuvent présenter plusieurs formules. Il ne suffit pas de classer les résultats par prix : il faut comparer les garanties, les franchises, les exclusions et les plafonds d’indemnisation. Un devis auto est une base de comparaison, pas encore le contrat définitif.
La dernière partie du parcours comprend l’envoi des justificatifs, la vérification du projet contractuel, puis la signature électronique et le paiement selon les modalités prévues. Le montant affiché peut évoluer si une donnée est rectifiée ou si une option est ajoutée. Une comparaison utile repose donc sur des informations identiques et exactes pour chaque proposition.
Pour voir comment un assureur organise son parcours, il est possible de consulter les informations de souscription d’une assurance automobile en ligne. L’objectif n’est pas de choisir une marque sur la seule base de la simplicité du formulaire, mais de comprendre les étapes jusqu’à la confirmation effective.
Pour que le parcours reste rapide sans devenir précipité, préparer les données du véhicule et du conducteur avant de commencer est souvent le meilleur gain de temps.
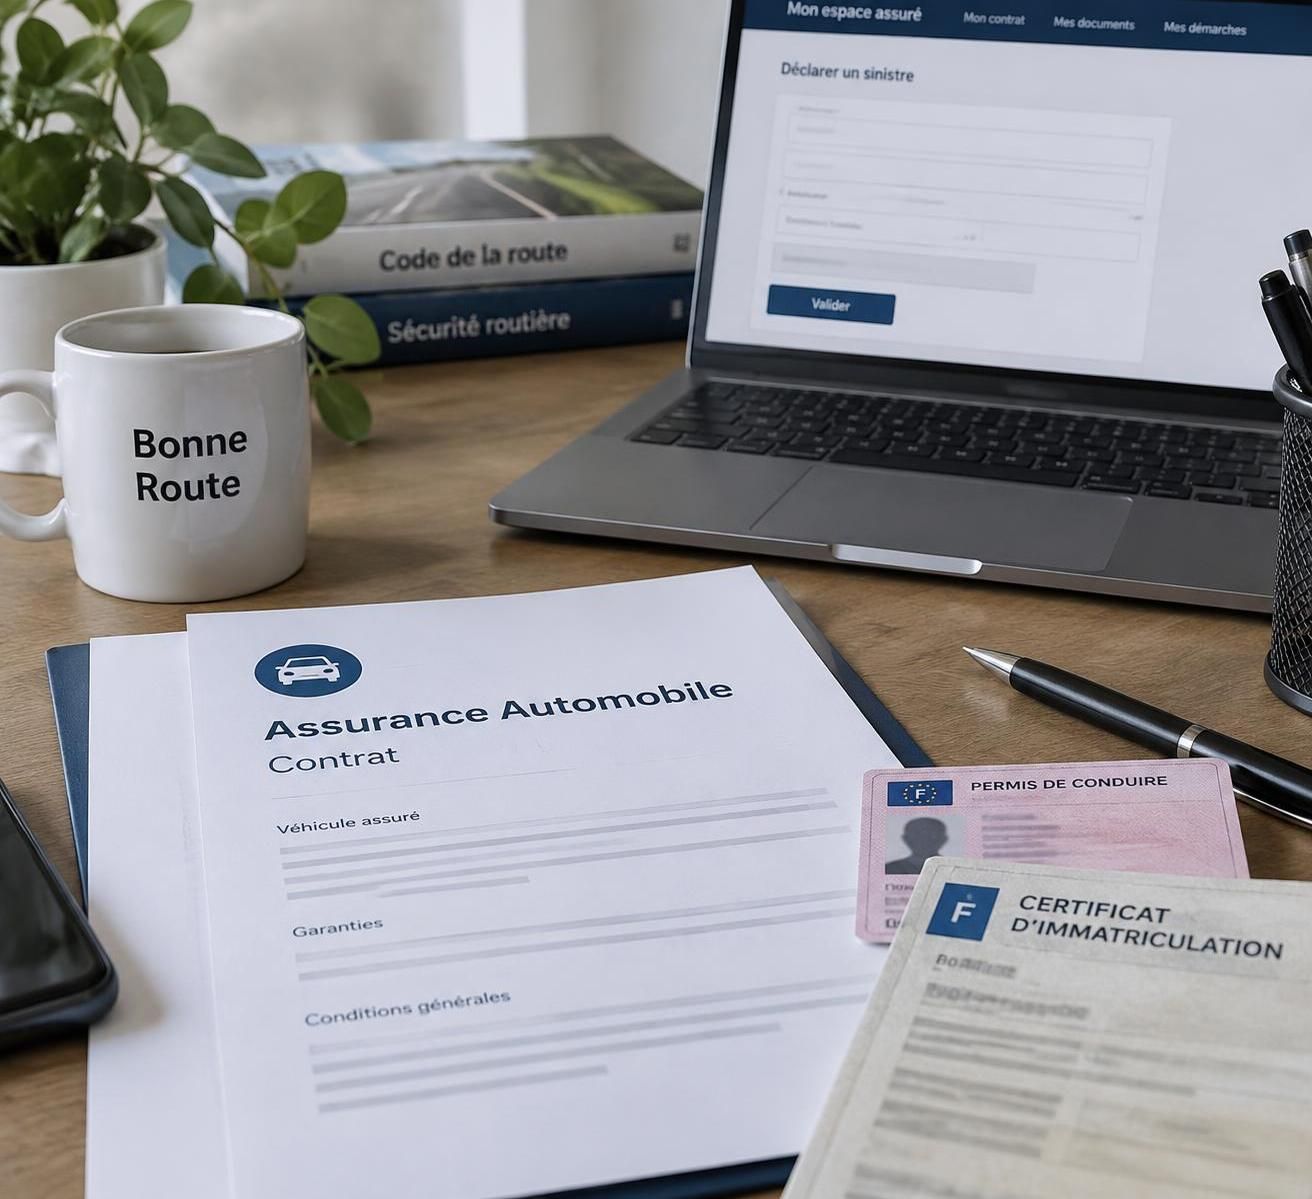
Les documents nécessaires peuvent varier selon la compagnie, le véhicule et la situation du conducteur. Dans la plupart des cas, il faut pouvoir transmettre une copie du permis de conduire et du certificat d’immatriculation. Une personne déjà assurée doit aussi prévoir son relevé d’informations, document qui retrace notamment ses antécédents et son coefficient de réduction-majoration, plus couramment appelé bonus-malus.
Le relevé d’informations est particulièrement utile lorsqu’on change d’assureur. Il permet au nouvel organisme d’établir une proposition à partir d’éléments vérifiables, plutôt que d’une estimation approximative du parcours passé. Selon les informations d’ABE Infoservice, l’ancien assureur doit le fournir dans les quinze jours suivant une demande expresse ; il est donc judicieux de le réclamer avant la date à laquelle on souhaite assurer le véhicule.
Une pièce illisible, une carte grise qui ne correspond pas aux données du formulaire ou un justificatif manquant peut retarder la validation. Il est préférable de photographier les documents dans un endroit bien éclairé, de vérifier que les quatre coins apparaissent et de contrôler le fichier avant l’envoi. Si l’assureur demande une version recto-verso ou un format particulier, suivre exactement cette consigne évite un échange supplémentaire.
Reprenons Nadia : elle a sa carte grise provisoire et son permis, mais son relevé d’informations n’est pas encore arrivé. Elle peut obtenir une première estimation, cependant l’assureur peut demander ce relevé avant de finaliser les conditions. Elle doit vérifier si la proposition reçue constitue une acceptation ferme ou si elle reste soumise à la réception et au contrôle des pièces. Cette distinction est essentielle lorsqu’une voiture doit être utilisée dès le jour de l’achat.
La transmission de documents appelle aussi à la prudence contre les tentatives de fraude. Un interlocuteur qui réclame un virement vers un compte personnel, des fonds sans justification ou des coordonnées bancaires par un canal inattendu doit éveiller l’attention. En cas de doute sur l’identité d’un conseiller, il faut interrompre l’échange et contacter l’organisme par les coordonnées publiées sur son site officiel, sans utiliser un numéro fourni dans un message suspect.
Il convient de conserver une copie des pièces envoyées et les courriels de confirmation. Cette précaution facilite la vérification du dossier si un document est déclaré manquant et permet de retrouver rapidement la date de transmission. Pour une démarche fluide, les justificatifs doivent être cohérents avec les réponses saisies dans le formulaire, jusque dans les informations d’immatriculation et l’identité du conducteur.
La préparation documentaire ne relève donc pas d’une formalité secondaire : elle contribue à obtenir des conditions exactes et à éviter qu’une souscription rapide reste bloquée au moment décisif.
Une fois le profil renseigné, le choix porte sur les garanties auto. La responsabilité civile constitue la couverture minimale obligatoire, mais elle indemnise les tiers et ne protège pas nécessairement la voiture de l’assuré. Pour aller au-delà, les contrats proposent différentes combinaisons, dont la formule au tiers, des protections intermédiaires et l’assurance tous risques.
Une formule au tiers peut être cohérente pour une voiture ancienne dont la valeur de remplacement est modeste, si le propriétaire est en mesure d’assumer lui-même les réparations de son véhicule. Une formule intermédiaire peut ajouter des garanties telles que le vol, l’incendie ou le bris de glace. Une couverture tous risques est généralement plus étendue et peut prendre en charge certains dommages au véhicule assuré, y compris lorsque son conducteur est responsable, sous réserve des conditions et exclusions prévues.
Le nom d’une formule ne suffit jamais à comprendre la protection réelle. Il faut lire les circonstances couvertes, les exclusions, les plafonds et les franchises. Une franchise de 500 euros signifie, dans le cas concerné, que cette somme reste à la charge de l’assuré selon les modalités du contrat. Un tarif annuel inférieur peut donc coûter davantage après un accident si la franchise est élevée.
| Élément à comparer | Question à se poser | Conséquence pratique |
|---|---|---|
| Responsabilité civile | Quels dommages causés aux tiers sont couverts ? | Elle répond au minimum légal, mais ne répare pas automatiquement la voiture assurée. |
| Vol et incendie | Quelles conditions de protection et de déclaration s’appliquent ? | Les exigences de sécurité et les exclusions peuvent influencer l’indemnisation. |
| Bris de glace | Quels vitrages sont couverts et quelle franchise s’applique ? | Le coût restant à payer dépend du contrat et du type de réparation. |
| Dommages tous accidents | La garantie intervient-elle pour le scénario envisagé ? | La couverture est plus large, mais demeure encadrée par des exclusions. |
| Assistance | À partir de quelle distance ou situation intervient-elle ? | Une panne près du domicile peut être traitée différemment d’une panne lointaine. |
Il faut également vérifier les plafonds d’indemnisation, les conditions de prêt du véhicule et la valeur retenue en cas de vol ou de destruction. Pour une voiture récemment achetée, le remboursement ne correspond pas nécessairement au prix payé : la méthode d’évaluation figure dans les documents contractuels. Un conducteur qui finance encore son véhicule doit mesurer l’écart possible entre la somme restant due et l’indemnisation prévue.
La meilleure comparaison met en regard des offres équivalentes. Si l’une inclut l’assistance dès le domicile tandis que l’autre intervient seulement au-delà d’une certaine distance, leur prix ne peut pas être évalué sans tenir compte de cette différence. Pour examiner des pistes de comparaison et des options de souscription rapide, les pages de souscription d’une assurance auto ou d’assurance immédiate peuvent servir de repères, à confronter aux conditions contractuelles définitives.
Le bon niveau de couverture est celui qui équilibre la valeur de la voiture, le risque accepté personnellement et le coût réel des garanties, plutôt que celui qui affiche simplement la cotisation la plus basse.
La souscription, le paiement et le début de la couverture peuvent correspondre à des moments différents. Le contrat peut démarrer à une date convenue, après acceptation du dossier ou selon une autre modalité précisée par l’assureur. Les conditions particulières doivent indiquer clairement la date et, lorsque cela est prévu, l’heure de la prise d’effet du contrat.
Il ne faut donc pas prendre la route en se fiant uniquement à un devis, à une simulation enregistrée ou à un message confirmant que le dossier a été reçu. Le document important est celui qui confirme l’acceptation et présente les garanties actives ainsi que leur date de début. Si le véhicule doit être récupéré dans l’urgence, contacter l’assureur par un canal officiel permet de lever une ambiguïté avant le départ.
Depuis le 1er avril 2024, les véhicules immatriculés ne sont plus soumis à l’obligation d’apposer la carte verte et la vignette sur le pare-brise. Les contrôles s’appuient sur le Fichier des véhicules assurés. Cependant, l’actualisation du fichier peut prendre jusqu’à 72 heures selon les informations d’ABE Infoservice ; l’assureur remet alors un Mémo Véhicule Assuré, qui constitue une présomption d’assurance pendant quinze jours.
Ce délai de mise à jour ne signifie pas qu’un conducteur dont le contrat a déjà pris effet doit attendre trois jours avant de circuler. Il doit en revanche conserver le mémo remis par l’assureur pendant la période où l’enregistrement peut ne pas apparaître immédiatement. Garder ce document dans la voiture ou dans un espace numérique facilement accessible simplifie les vérifications juste après une nouvelle souscription.
Avant la signature, il est prudent de comparer le projet définitif au devis initial. Les conditions générales décrivent les règles communes, les garanties et les exclusions ; les conditions particulières précisent la situation du conducteur, le véhicule, les franchises, la cotisation et les garanties sélectionnées. Si le prix ou la couverture a changé, il faut en comprendre la raison avant de valider.
Le délai de rétractation de quatorze jours associé à de nombreux achats à distance ne s’applique pas automatiquement à l’assurance automobile obligatoire. Il vaut donc mieux ne pas signer en pensant pouvoir annuler facilement quelques jours plus tard. Des possibilités de résiliation peuvent exister selon la situation et les règles applicables, mais elles sont distinctes d’un droit général de rétractation après toute souscription en ligne.
Enfin, un tarif attractif n’est pertinent que si les réponses déclarées sont exactes et si le niveau de protection correspond au véhicule. Une vérification attentive des documents définitifs reste le moyen le plus sûr d’éviter qu’une souscription rapide ne se transforme en mauvaise surprise au premier sinistre.
Délai de contrôle technique : repérer la date limite et anticiper le rendez-vous Pour une voiture particulière ou une camionnette de moins…
Lire l’article →
Assurance auto Generali : quelles formules choisir en 2026 ? Pour choisir une assurance auto Generali, il faut d’abord distinguer le niveau…
Lire l’article →
Contrôle technique : échéances, véhicules concernés et résultats possibles Le contrôle technique vérifie que le véhicule peut circuler sans présenter de risque…
Lire l’article →