
Assurance auto : comment choisir la meilleure offre en 2026
Comprendre le marché de l’assurance auto en 2026 : tendances et acteurs majeurs En 2026, le paysage de l’assurance auto en France…
Lire l’article →Assurance & démarches
Le marché de l’assurance auto en France en 2026 s’est profondément transformé sous l’effet de la digitalisation accélérée et des nouvelles exigences des conducteurs. Parmi les nombreuses compagnies présentes, quelques acteurs parviennent à tirer leur épingle du jeu en proposant des contrats innovants et adaptés aux profils variés des assurés.
L’olivier Assurance, filiale du groupe britannique Admiral, s’illustre comme un pionnier du modèle numérique. Sa plateforme 100 % digitale facilite la souscription et la gestion des contrats tout en offrant des tarifs accessibles. En particulier, leur comparateur assurance voiture est reconnu pour sa fiabilité et sa simplicité, permettant d’obtenir rapidement plusieurs devis assurance 2026 personnalisés selon le profil et le type de véhicule. Cette compagnie propose trois formules distinctes : Tiers Essentiel, Tiers Confort et Tous Risques, qui permettent de couvrir des besoins allant de la garantie minimale obligatoire à une protection renforcée complète, élément indispensable pour les conducteurs recherchant une couverture sereine.
De son côté, la MAIF reste une référence majeure portée par son engagement mutualiste et environnemental, particulièrement apprécié par les familles. Ses offres modulables permettent d’ajuster garanties auto et franchises selon divers critères, et quatre formules sont disponibles, du tiers jusqu’au tous risques. Ce positionnement répond bien aux conducteurs sensibles à l’accompagnement personnalisé et aux solutions responsables.
Direct Assurance, rattachée au groupe AXA, confirme la tendance digitale avec des contrats entièrement dématérialisés. Les assurés bénéficient d’une gestion en ligne totale et de tarifs compétitifs, adaptés notamment aux jeunes conducteurs et aux petits budgets. Les formules couvrent aussi bien les garanties de base que des options intermédiaires ou complètes. Ce modèle séduit par sa praticité et le gain de temps offert.
Au-delà de ces acteurs, d’autres assurances traditionnelles comme Allianz, Generali ou Groupama se sont elles aussi modernisées. Elles intègrent désormais des services innovants destinés aux nouveaux usages, notamment pour les véhicules électriques ou connectés. L’évolution est nette : dans le choix d’un contrat auto, le digital et la spécialisation technique deviennent des critères incontournables, et chaque assureur tente de se distinguer par des formules ciblées et des services à valeur ajoutée.
Pour une compréhension complète et un choix éclairé, n’hésitez pas à consulter un comparatif assurance auto en ligne, qui vous aidera à peser le tarif assurance auto, les garanties auto proposées, et les services associés en fonction de votre profil.
Le choix d’un contrat auto doit toujours être réfléchi en fonction du profil du conducteur ainsi que du type de véhicule assuré, car ces paramètres influencent directement le niveau de risques et donc la prime à payer.
Pour un jeune conducteur, la priorité naturelle porte souvent sur le tarif assurance auto, étant donné que cette catégorie est statistiquement plus exposée aux accidents. Toutefois, même si le budget reste un critère central, il ne doit pas faire oublier des garanties auto essentielles telles que la responsabilité civile, l’assistance routière et la protection du conducteur. Une formule trop limitée peut engendrer des coûts supplémentaires en cas d’accident.
Les conducteurs plus aguerris peuvent, quant à eux, privilégier des garanties complémentaires et l’étendue des options proposées. Si vous possédez une voiture récente ou un véhicule financé, il est largement recommandé d’opter pour une assurance tous risques, qui prend en charge aussi bien les dommages causés par vous-même que ceux d’origine externe, incluant le vol, l’incendie ou encore le vandalisme. Par exemple, Allianz propose un Pack Valeur+ qui garantit une indemnisation à valeur d’achat pendant 24 à 36 mois, intéressant pour un véhicule de moins de trois ans.
Un véhicule standard ou ancien, utilisé peu fréquemment, pourra se contenter d’une formule au tiers étendu couvrant notamment vol, incendie et bris de glace, offrant un juste équilibre entre coût et protection.
La question se corse quand il s’agit d’une voiture électrique. Les contrats classiques ne suffisent plus. En 2026, certaines assurances intègrent des garanties spécifiques, comme le remorquage vers une borne de recharge en cas de panne de batterie ou la prise en charge des pièces spécifiques. Ce volet est loin d’être négligeable au regard du coût de remplacement d’une batterie ou d’un équipement électronique spécialisé. Les assurés de véhicules électriques devront alors privilégier des contrats adaptés, telle l’offre proposée par Allianz et d’autres compagnies ayant développé des services dédiés.
Voici une liste des éléments à considérer selon votre profil et véhicule :
Ce choix réfléchi et adapté vous évitera des surprises lors d’un sinistre et vous permettra de maîtriser votre budget d’assurance auto. Pour approfondir ces conseils, découvrez un comparatif assurance auto détaillé spécialement pensé pour 2026.
Comparer des devis assurance 2026 revient plus que jamais à regarder au-delà du simple prix. Le véritable enjeu est de trouver un contrat auto qui correspond parfaitement aux besoins, tant en termes de garanties auto que de services et de gestion.
Le montant de la franchise assurance est l’un des éléments cruciaux. Il représente la part financière qui reste à la charge de l’assuré après un sinistre. Plus la franchise est basse, plus le tarif assurance auto a tendance à être élevé. Par exemple, un jeune conducteur qui veut baisser sa prime devra accepter une franchise plus importante, un compromis classique entre coût immédiat et risque futur.
Les exclusions de garanties doivent également retenir toute votre attention. Elles définissent les cas dans lesquels l’assureur ne prendra pas en charge les dommages ou pertes. Une compréhension fine de ces exclusions vous évitera les mauvaises surprises au moment de déclarer un sinistre.
En 2026, la qualité du service client est primordiale, surtout face à la digitalisation massive. Il faut s’assurer que les conseillers soient facilement joignables, compétents et réactifs, et que la plateforme en ligne permette de gérer rapidement les documents, déclarer un sinistre et suivre son dossier en temps réel.
La simplicité des démarches est souvent un facteur décisif, surtout pour les jeunes actifs ou les utilisateurs urbains qui préfèrent une gestion intégralement dématérialisée. Des outils comme le comparateur en ligne de L’olivier Assurance facilitent la confrontation des offres et l’analyse des garanties, des tarifs et services.
Voici un tableau synthétique des critères majeurs à vérifier :
| Critère | Importance | Ce qu’il faut vérifier |
|---|---|---|
| Garanties auto incluses | Élevée | Protection minimale, tiers, tous risques, garanties spécifiques VE, cyber-risques |
| Prix / Tarif assurance auto | Élevée | Tarifs à garanties équivalentes, options payantes |
| Franchise assurance | Moyenne à élevée | Montant, conditions d’application |
| Exclusions | Élevée | Situations non couvertes, risques spécifiques |
| Service client | Moyenne | Disponibilité, réactivité, qualité des conseils |
| Gestion en ligne | Importante | Facilité de suivi, déclaration sinistre, modifications |
Des comparateurs fiables et régulièrement mis à jour, comme le comparatif assurance auto de MeilleurTest, s’appuient sur ces critères pour orienter efficacement votre choix. Ils permettent une analyse objective des meilleures offres et vous guident vers le contrat le plus adapté à votre budget et vos besoins.
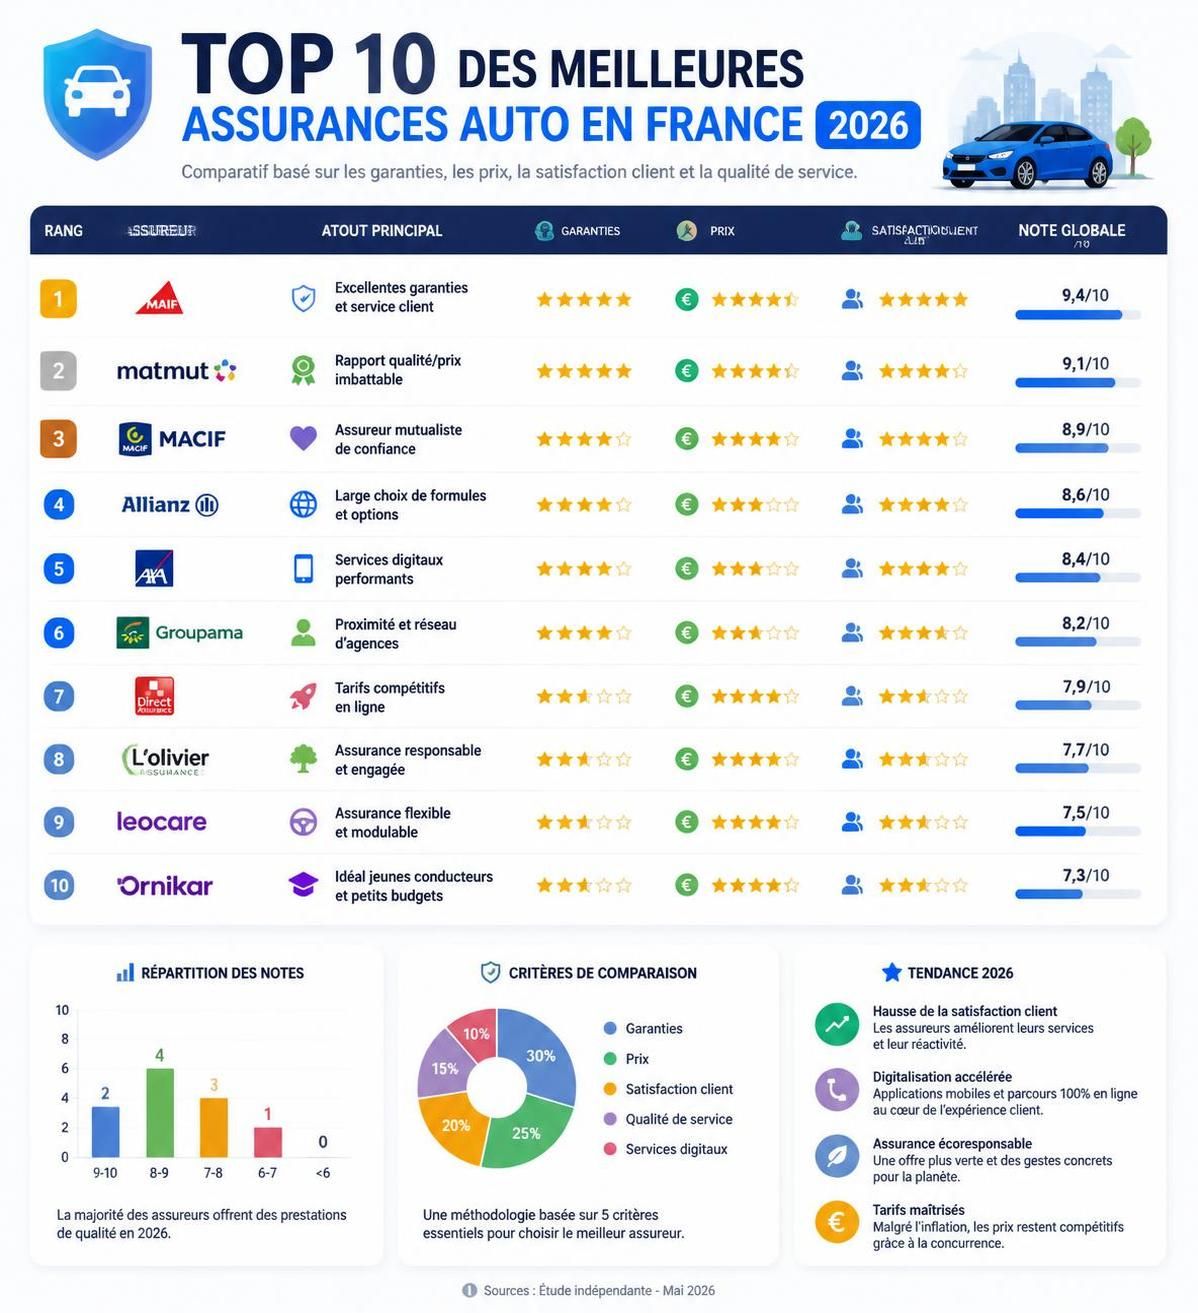
Face à une multitude d’assureurs, établir un classement fiable s’avère indispensable pour s’y retrouver. Notre sélection repose sur six critères pondérés pour refléter la réalité des besoins :
Voici un aperçu synthétique du Top 10 2026 :
| Position | Assureur | Profil idéal | Points forts | À vérifier | Services innovants 2026 |
|---|---|---|---|---|---|
| 1 | Allianz | Tous profils, VE/hybrides | Garanties spéciales VE, Pack Valeur+, assistance 0 km | Options payantes, conditions de réduction VE | Remorquage vers borne, cyber-protection |
| 2 | MAIF | Familles, bonus élevé | Tarifs mutualistes, accompagnement, réseau dense | Franchise souvent élevée, couverture high-tech limitée | Services connectés limités |
| 3 | Macif | Sociétaires, multi-contrats | Fidélité, accompagnement, tarifs dégressifs | Couverture VE basique, télématique en expérimentation | Télématique en test |
| 4 | AXA | Jeunes conducteurs, urbains | Application connectée, prévention, tarifs jeunes | Assistance 25 km standard | Appli conduite connectée |
| 5 | Generali | Conducteurs expérimentés | Indemnisation rapide, réseau garages | Tarifs en hausse | Services VE en développement |
| 6 | Groupama | Zones rurales, agriculteurs | Proximité locale, tous risques compétitifs | Couverture cyber limitée | Adaptation VE progressive |
| 7 | MMA | Artisans, professionnels | Flexibilité garanties, conseils métiers | Franchises variables | Innovations modérées |
| 8 | MACSF | Professions médicales | Tarifs préférentiels, services spécialisés | Accès restreint | Couverture standard |
| 9 | Direct Assurance | Petits budgets, digital | Prix compétitifs, gestion 100% en ligne | Assistance limitée | Offres VE basiques |
| 10 | Boursorama | Clients bancarisés, digital natives | Tarifs attractifs, simplicité | Service client parfois distant | Innovation technologique |
Ce panorama vous offre une base solide pour choisir entre tarif, garanties auto et services en fonction de votre usage. Le guide d’assurance auto proposé par des experts vous aidera à approfondir ces pistes.
Il est important de bien comprendre les différences entre les formules proposées afin de choisir une assurance auto qui corresponde parfaitement à votre situation et à la valeur de votre véhicule.
La formule au tiers correspond à la couverture minimale légale. Elle prend en charge la responsabilité civile c’est-à-dire les dommages causés à un tiers lors d’un accident dont vous êtes responsable. Ce contrat ne couvre pas vos propres dommages, ni ceux subis par votre véhicule. Il convient aux voitures anciennes ou peu utilisées.
La formule intermédiaire
L’assurance tous risques offre la couverture la plus complète, incluant en plus des garanties des formules précédentes, les dommages matériels à votre véhicule, qu’ils soient responsables ou non, ainsi que des protections spéciales comme la garantie valeur à neuf, dommages collision, catastrophes naturelles, et parfois des extensions pour cyber-risques ou véhicules connectés.
Quelques conseils pratiques pour bien choisir :
L’assurance au kilomètre, conçue pour les conducteurs parcourant moins de 9 000 km par an, devient une option intéressante pour optimiser le budget. Allianz propose par exemple plusieurs forfaits flexibles avec économies pouvant aller jusqu’à 25 %. Attention toutefois aux dépassements kilométriques, qui peuvent entraîner des coûts supplémentaires.
Enfin, les automobilistes équipés de véhicules semi-autonomes ou électriques doivent veiller à ce que le contrat auto choisi intègre la protection contre les cyber-risques et le vol par piratage, des garanties qui s’imposent face à la sophistication technologique des véhicules modernes.
Pour une information complète sur les formules et leurs spécificités, consultez ce guide complet sur les contrats auto adaptés en 2026.
Comprendre le marché de l’assurance auto en 2026 : tendances et acteurs majeurs En 2026, le paysage de l’assurance auto en France…
Lire l’article →
Comprendre le financement d’une voiture sans apport ni condition particulière En 2026, de nombreux automobilistes recherchent des solutions flexibles pour acquérir une…
Lire l’article →
Aramis Auto en 2026 : Comprendre l’essor des agences automobiles en France Depuis sa création au début des années 2000, Aramis Auto…
Lire l’article →