
Assurance auto : comment bien choisir son contrat en 2026
Les acteurs incontournables de l’assurance auto en 2026 : un paysage diversifié et digitalisé Le marché de l’assurance auto en France en…
Lire l’article →Assurance & démarches
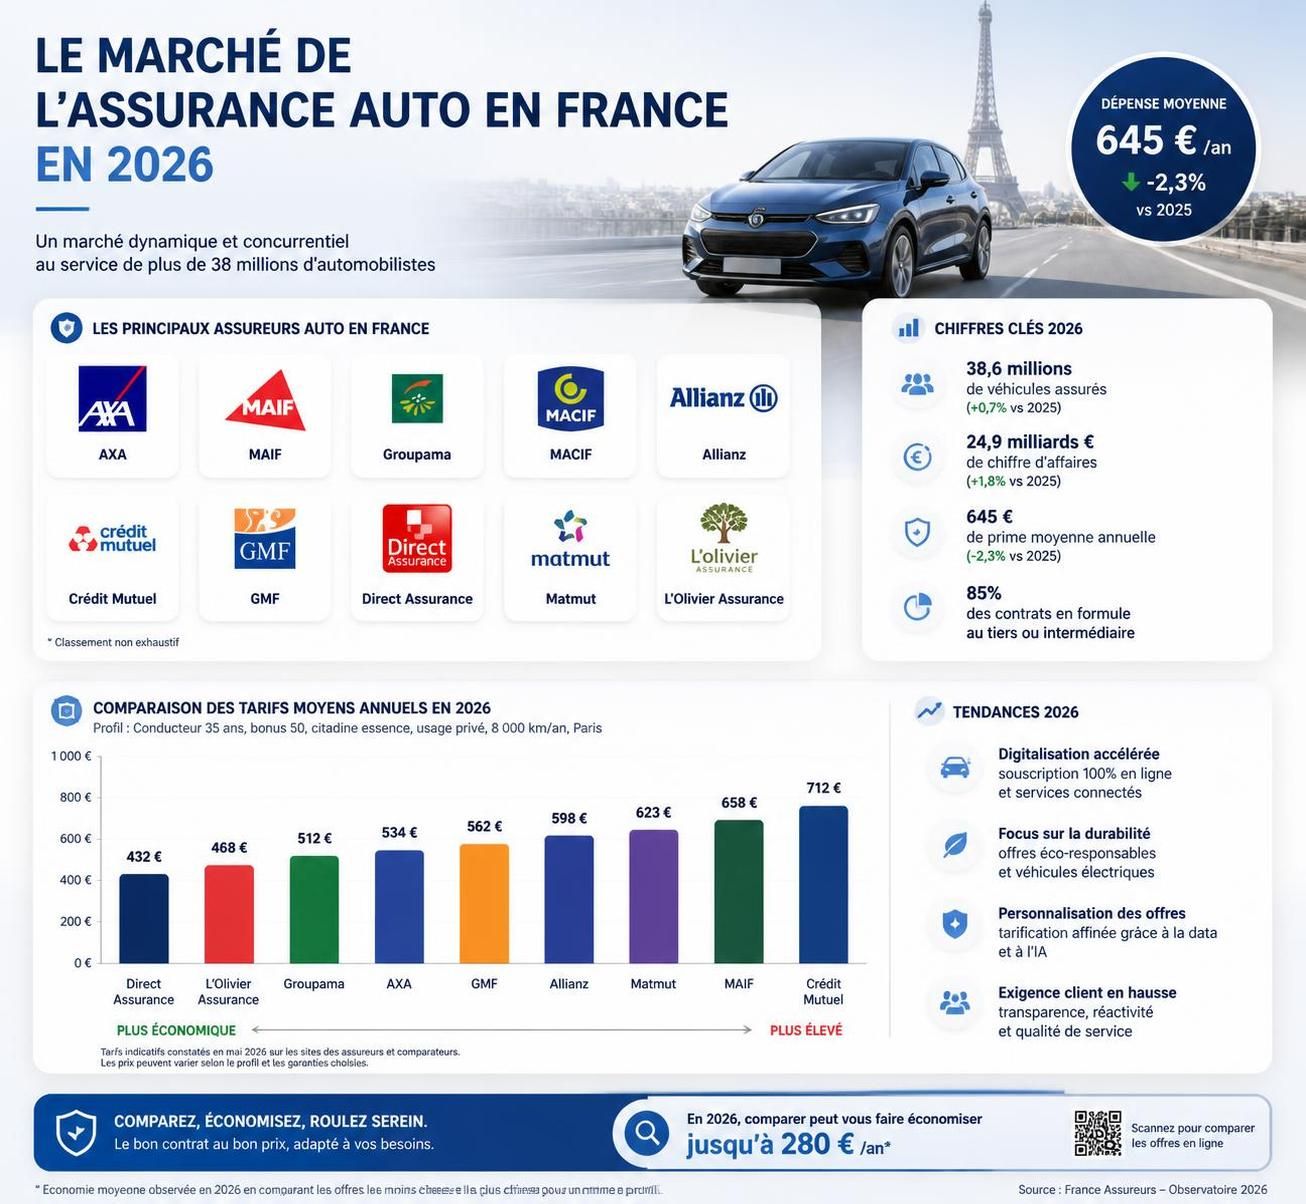
En 2026, le paysage de l’assurance auto en France reste caractérisé par une forte concentration autour de quelques assureurs majeurs, mais aussi par une évolution continue des offres pour mieux répondre aux besoins des conducteurs. Covéa conserve sa position d’assureur préféré des Français avec près de 9,9 millions de contrats, suivi de près par Axa et Macif, qui occupent respectivement la deuxième et la troisième place, témoignant d’une forte fidélité client autour de ces groupes. Ces leaders absorbent une part conséquente du marché, imposant des standards élevés en termes de garanties, services et gestion des sinistres.
Parallèlement, des acteurs comme Allianz et Groupama poursuivent leur développement, misant sur une adaptation aux enjeux modernes, notamment en termes de digitalisation et d’offres personnalisées. L’année 2026 voit une montée en puissance des assureurs innovants qui intègrent mieux la donnée et les usages spécifiques des automobilistes, renforçant ainsi la concurrence et l’offre globale.
Comprendre les dynamiques de ce marché est essentiel pour bien choisir son contrat d’assurance auto. Il ne s’agit plus seulement de regarder les prix, mais aussi de cerner la qualité des garanties, la réactivité du service client ou encore la disponibilité d’options adaptées à des profils variés, allant du jeune conducteur au professionnel ayant un usage intensif du véhicule.
Ces évolutions s’inscrivent aussi dans une variation importante des tarifs selon les régions et les profils d’utilisateurs. Par exemple, en 2026, le coût moyen d’une assurance tous risques s’établit à environ 1 053 € par an, avec des écarts nets : la Bretagne se caractérise par les tarifs les plus bas, autour de 836 €, tandis que les régions Provence-Alpes-Côte d’Azur et Île-de-France affichent des tarifs nettement plus élevés, contribuant à une réflexion approfondie sur le lieu de résidence du souscripteur et son impact sur la prime d’assurance.
Par ailleurs, des plateformes de comparaison d’assurances auto en ligne continuent d’être largement utilisées par les consommateurs, leur permettant d’explorer rapidement les différentes offres disponibles. Grâce à ces outils, il est possible d’accéder à de nombreux devis et d’appréhender les différences de garanties et tarifs entre assureurs. À ce titre, la mise à jour régulière des données, comme celle proposée par LeComparateurAssurance.com, constitue un atout majeur pour un choix éclairé en 2026.
Le choix de la meilleure offre ne repose pas uniquement sur le prix, mais largement sur la bonne adaptation des garanties aux besoins spécifiques du conducteur. En 2026, il est plus crucial que jamais de choisir une formule d’assurance auto qui correspondent précisément à votre style de conduite, votre fréquence d’utilisation et la valeur de votre véhicule.
La formule au tiers reste la garantie minimale obligatoire selon l’article L. 211-1 du Code des assurances. Cette formule couvre uniquement la responsabilité civile : en cas d’accident où vous êtes responsable, votre assureur indemnise les tiers victimes des dommages matériels et corporels. Cependant, cette formule ne prend aucun frais en charge pour les dommages subis par votre propre véhicule. Elle s’adresse essentiellement aux conducteurs disposant d’un véhicule ancien ou de faible valeur, ou qui roulent très peu.
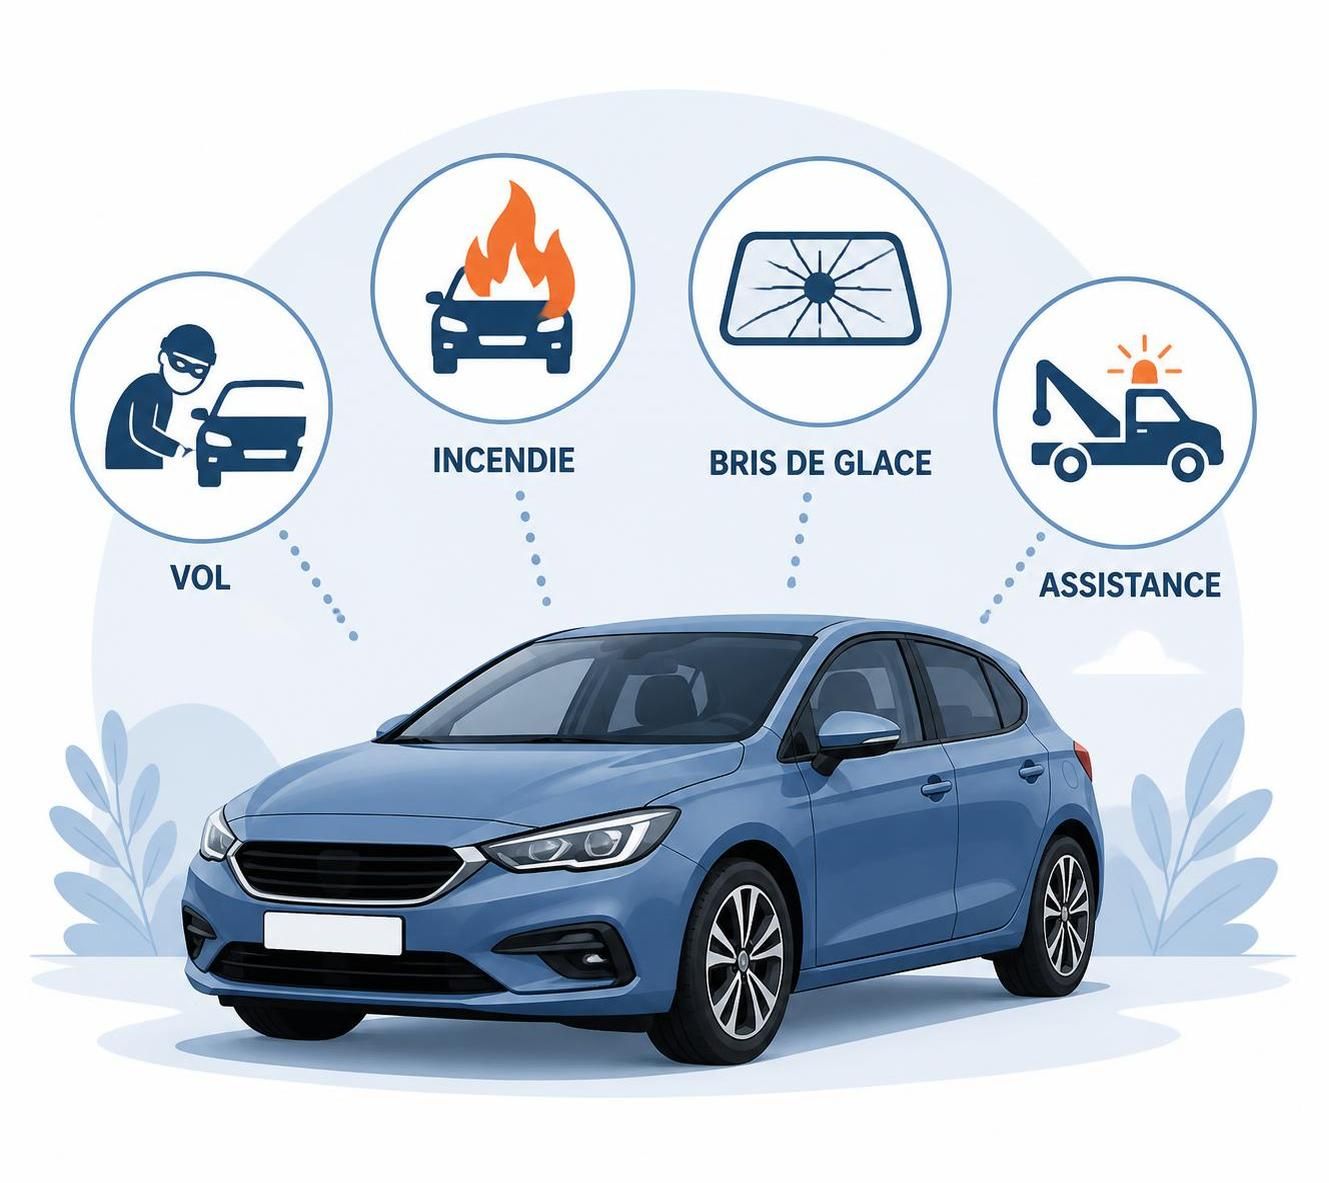
Parmi les options plébiscitées, l’assurance auto au tiers complémentaire se distingue en offrant des garanties additionnelles comme le bris de glace, le vol, ou l’incendie. Ces formules augmentent la protection, particulièrement dans des contextes où le véhicule ne bénéficie pas d’un stationnement sécurisé. Elles permettent également d’ajouter une assistance étendue. Pour un jeune conducteur, cette formule représente un bon compromis entre coût et protection, évitant une prime trop lourde tout en couvrant certains risques importants.
Pour ceux qui souhaitent une protection maximale, notamment pour un véhicule récent ou onéreux, l’assurance tous risques reste l’option recommandée. Elle englobe toutes les garanties des formules de base, mais s’y ajoute la couverture des dommages tous accidents, même en cas de responsabilité du conducteur. Cette protection offre une tranquillité d’esprit accrue. En revanche, elle est naturellement plus onéreuse, avec une moyenne nationale avoisinant les 1 053 € par an.
Ainsi, il est fondamental d’analyser ses propres besoins et le niveau de risque acceptable. Les garanties optionnelles, comme l’assurance du contenu, la protection juridique, ou l’indemnisation en valeur à neuf, complètent les formules de base et permettent de personnaliser son contrat d’assurance auto.
Les tarifs d’assurance auto demeurent un critère décisif pour la plupart des automobilistes. Si la tendance générale montre des variations notables entre assureurs et régions, comprendre les facteurs qui influencent ces coûts vous permettra d’optimiser votre contrat d’assurance.
La prime dépend de nombreux paramètres : le profil du conducteur, le modèle du véhicule, son usage et la région sont les plus déterminants. Par exemple, un jeune conducteur débutant verra sa prime majorée parfois jusqu’à 100 % l’année de souscription, en raison de la surprime liée au risque de sinistre plus élevé. À l’inverse, un conducteur expérimenté bénéficiant d’un bonus maximum (bonus-malus) verra son tarif diminuer substantiellement.
L’habitat joue également un rôle : stationner son véhicule dans un garage fermé est avantageux, car cela réduit considérablement le risque de vol ou de vandalisme, rendant ainsi la prime plus compétitive. Par ailleurs, le kilométrage annuel et le type d’utilisation (trajets domicile-travail, usage professionnel) sont systématiquement pris en compte.
Une bonne gestion de son contrat passe par l’adaptation précise des garanties à ses besoins réels. Par exemple, une personne qui roule peu et sur de courtes distances pourra privilégier une formule au tiers ou une assurance auto au kilomètre plutôt que tous risques. De même, pour un véhicule de plus de huit ans, il est souvent inutile de souscrire une assurance tous risques, car la valeur du véhicule remboursable ne justifie pas la prime augmentée.
Les garanties dites annexes telles que l’assistance renforcée ou la protection juridique peuvent également représenter un surcoût, parfois peu utile selon le profil. Il faut donc effectuer un tri rigoureux.
| Paramètre | Impact sur la prime | Conseil pratique |
|---|---|---|
| Profil conducteur (bonus/malus, âge) | Très important | Favoriser une conduite prudente et éviter les sinistres pour bénéficier du bonus |
| Type et valeur du véhicule | Modéré à élevé | Choisir un véhicule adapté au budget assurance |
| Lieu de stationnement | Important | Stationner en garage fermé pour réduire les risques |
| Kilométrage annuel | Variable | Adapter les garanties à la fréquence d’utilisation |
| Choix des garanties | Directement proportionnel au coût | Prendre uniquement les garanties nécessaires |
Pour bénéficier des coûts les plus avantageux, il peut être judiciable d’effectuer plusieurs simulations et comparatifs, utilisant des plateformes comme Assurland ou MesInfos. Ces comparateurs en ligne vous aideront à trouver un contrat d’assurance qui épouse parfaitement votre budget tout en conservant un niveau de garanties satisfaisant.
Les outils de comparatif assurance auto en ligne s’imposent aujourd’hui comme une étape incontournable pour choisir son assureur en 2026. Ils permettent d’obtenir rapidement une vue d’ensemble des offres disponibles, d’évaluer les garanties proposées, et surtout de dénicher la meilleure offre au juste prix.
En plus de gagner du temps, ces plateformes fournissent un processus simple, gratuit et sans engagement, confrontant les tarifs assurance auto de dizaines d’assureurs simultanément. Cette transparence pousse les compagnies à revoir leurs prix et leurs garanties pour rester compétitives, directement au profit du consommateur.
Par exemple, les utilisateurs de sites comme Meilleurtaux ont pu économiser en moyenne près de 484 € par an en comparant et en choisissant une offre mieux adaptée à leur profil et à leur véhicule. Cela traduit l’importance d’utiliser cet outil, notamment pour les profils spécifiques : jeunes conducteurs, conducteurs malussés ou aux usages atypiques.
Il est conseillé d’examiner attentivement plusieurs critères, notamment :
Enfin, le suivi de la souscription et la facilité d’accès à son espace client sont des aspects appréciés, qui confortent l’expérience utilisateur dans le temps. Le comparateur devient ainsi le point de départ d’un choix réfléchi et réellement personnalisé.
Au-delà des garanties et des tarifs de base, certaines notions clés influencent fortement le coût et la pertinence du contrat d’assurance auto. Parmi elles, le système du bonus-malus et les modalités de franchise sont à maîtriser pour ne pas se laisser surprendre par une facture finale élevée ou des remboursements limités.
Le bonus-malus fonctionne comme un baromètre du comportement du conducteur. Dès qu’un sinistre est déclaré, votre note peut être pénalisée par un malus, ce qui renchérit la prime. À l’inverse, une conduite irréprochable entraîne une réduction progressive (bonus), pouvant atteindre jusqu’à 50 % de rabais après plusieurs années sans sinistre. Ce système encourage la prudence sur la route et valorise les conducteurs vertueux.
Pour ceux qui souhaitent en savoir plus sur le sujet, il est recommandé de consulter des ressources spécialisées telles que notre guide dédié à comment réduire votre prime en maîtrisant votre bonus-malus.
La franchise correspond à la somme restante à votre charge en cas de sinistre, après intervention de l’assureur. Opter pour une franchise élevée permet souvent de réduire le montant de la prime annuelle, mais expose à un reste à payer plus important en cas d’accident. Inversement, une franchise basse ou nulle augmente la prime mais limite l’effort financier lors d’un sinistre.
Il convient donc d’évaluer précisément ses habitudes de conduite, ses marges de manœuvre financières et la fréquence probable des sinistres avant de définir ce paramètre.
L’optimisation de son contrat passe aussi par une bonne connaissance des droits, notamment en matière de délais de rétractation et de résiliation, consultables par exemple sur notre guide pratique.
Les acteurs incontournables de l’assurance auto en 2026 : un paysage diversifié et digitalisé Le marché de l’assurance auto en France en…
Lire l’article →
Comprendre le financement d’une voiture sans apport ni condition particulière En 2026, de nombreux automobilistes recherchent des solutions flexibles pour acquérir une…
Lire l’article →
Aramis Auto en 2026 : Comprendre l’essor des agences automobiles en France Depuis sa création au début des années 2000, Aramis Auto…
Lire l’article →