Générali assurance auto : tout savoir pour bien choisir votre contrat en 2026
Assurance & démarches
Assurance auto Generali : quelles formules choisir en 2026 ?
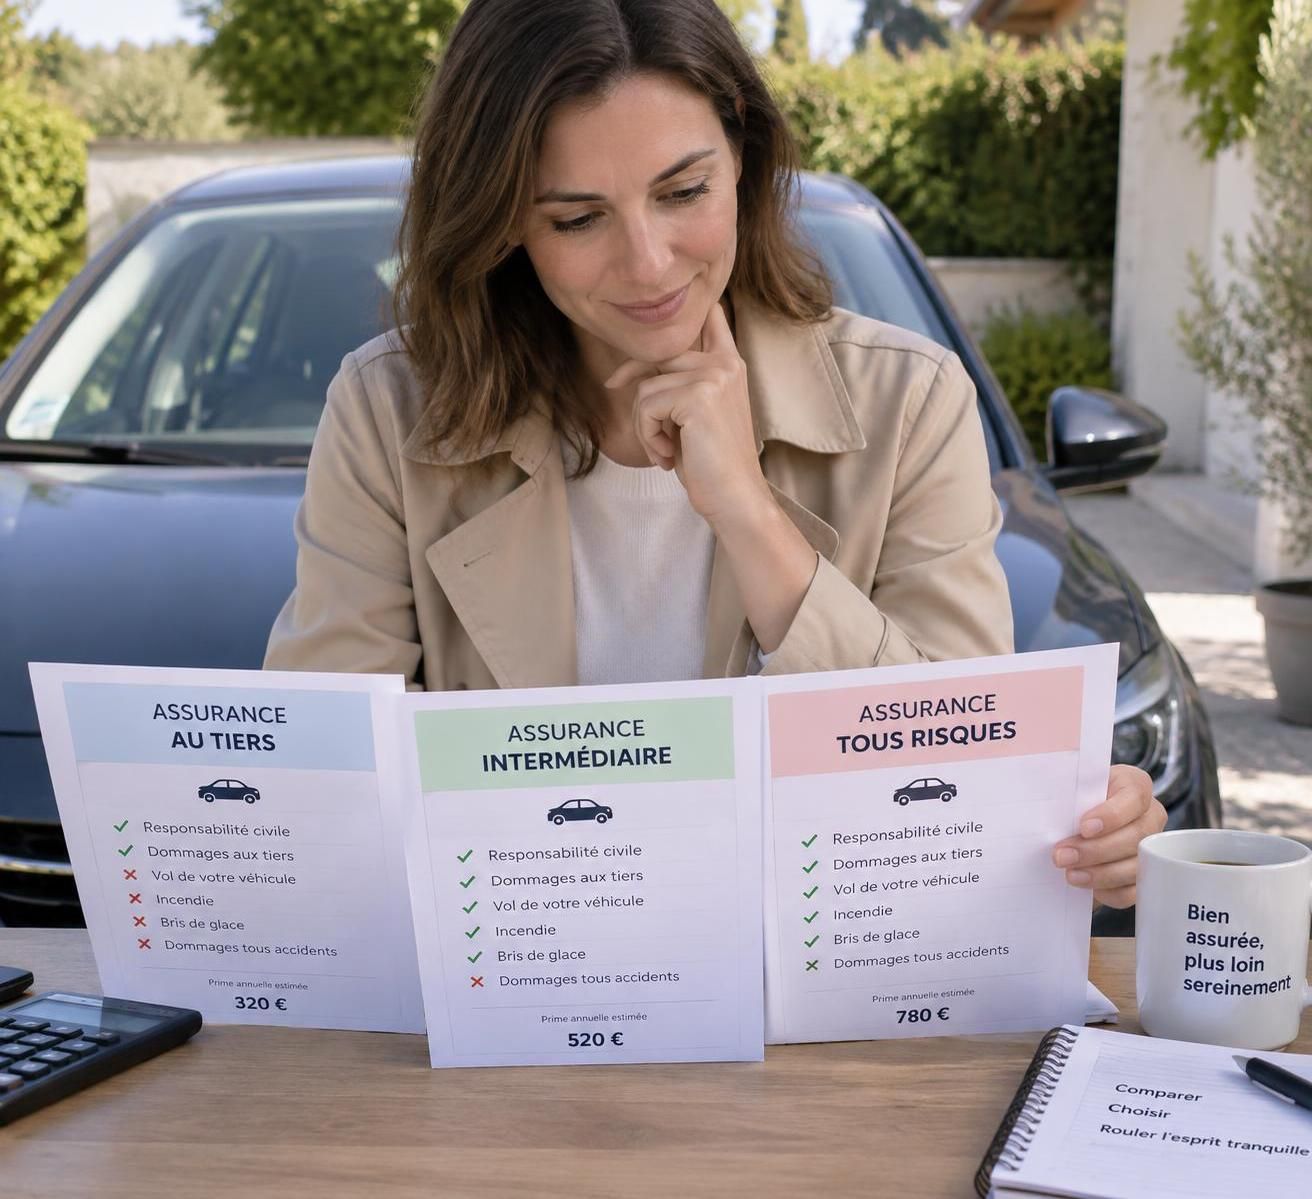
Pour choisir une assurance auto Generali, il faut d’abord distinguer le niveau de protection du véhicule et celui des personnes. L’offre s’organise autour de trois grandes familles : la formule au tiers, une couverture intermédiaire souvent appelée Tiers Plus, et l’assurance tous risques. Les appellations exactes et les garanties incluses peuvent varier selon le contrat proposé et le canal de souscription ; le devis et les conditions générales restent donc les documents de référence.
L’assurance au tiers couvre la responsabilité civile, obligatoire pour circuler. Elle indemnise les dommages corporels et matériels causés à autrui, mais ne prend généralement pas en charge les réparations de votre voiture si vous êtes responsable d’un accident. Cette formule peut convenir à un véhicule ancien dont la valeur marchande est faible, à condition de pouvoir assumer financièrement une réparation importante ou son remplacement.
La formule intermédiaire ajoute habituellement des protections contre certains événements comme le vol, l’incendie ou le bris de glace. Elle peut être adaptée à une voiture de valeur moyenne, stationnée dans la rue ou utilisée quotidiennement, lorsque la formule de base laisse trop de risques à votre charge. Avant de retenir cette option, vérifiez les circonstances couvertes : les garanties contre le vol, par exemple, peuvent être soumises à des exigences de fermeture, de protection ou de dépôt de plainte.
L’assurance tous risques comprend généralement une garantie dommages tous accidents, sous réserve des exclusions et franchises du contrat. Elle intéresse surtout les propriétaires d’un véhicule récent, financé à crédit ou dont la réparation pèserait lourd dans le budget du foyer. Elle ne signifie pas que toute dépense est automatiquement remboursée : la franchise, les plafonds et les exclusions continuent de s’appliquer.
Prenons le cas de Nadia, qui conduit une citadine de huit ans et parcourt peu de kilomètres. Si la valeur de remplacement du véhicule est limitée, une formule intermédiaire peut constituer un compromis raisonnable, à condition que le coût annuel des garanties reste proportionné. À l’inverse, un conducteur qui vient d’acheter un SUV neuf peut privilégier une protection tous risques pendant les premières années, puis réévaluer son contrat lorsque la cote du véhicule diminue.
Le kilométrage annuel, le lieu de stationnement, les trajets domicile-travail et le nombre de conducteurs déclarés influencent le risque assuré. Un véhicule utilisé chaque jour dans une grande agglomération n’a pas le même profil qu’une voiture secondaire garée dans un garage et sortie le week-end. Il faut déclarer sa situation avec précision : une information inexacte peut compliquer l’indemnisation après un sinistre.
La garantie du conducteur mérite une attention particulière, car la responsabilité civile automobile indemnise les tiers, pas nécessairement le conducteur responsable de ses propres blessures. Comparez le plafond, les conditions d’intervention et les éventuels seuils d’invalidité. Une garantie affichant un montant élevé peut être moins protectrice qu’elle n’en a l’air si ses conditions de déclenchement sont restrictives.
Pour un jeune conducteur, le tarif peut être sensiblement supérieur en raison de l’expérience limitée au volant. Le choix d’un véhicule raisonnable, la limitation des conducteurs autorisés et une formule cohérente avec la valeur de l’auto peuvent aider à maîtriser la prime. Des pistes pratiques figurent dans ce dossier consacré à l’assurance et à la voiture pour jeune permis.
La bonne formule ne se résume donc pas à choisir la couverture la plus étendue ou la moins chère. Elle consiste à protéger les risques que l’on ne pourrait pas absorber soi-même, tout en évitant de payer pour des garanties peu utiles à son profil.
Tarif assurance auto Generali : comprendre le prix et la franchise
Le tarif assurance auto dépend de plusieurs paramètres : véhicule, lieu de résidence, ancienneté du permis, historique de sinistres, usage déclaré, kilométrage et niveau de garanties. Les montants indicatifs communiqués pour 2026 situent les formules autour de 35 euros par mois au tiers, 55 euros en intermédiaire et 80 euros en tous risques. Ce sont des repères, pas des prix garantis : deux conducteurs assurant le même modèle peuvent recevoir des propositions différentes.
Le bonus-malus pèse également dans le calcul. Un conducteur ayant plusieurs années sans accident responsable peut bénéficier d’un coefficient plus favorable qu’un assuré récemment responsable d’un sinistre. À l’inverse, un jeune conducteur ou une personne ayant déclaré plusieurs accidents peut constater une prime plus élevée. Le relevé d’information, remis par l’assureur précédent, permet au nouvel organisme de vérifier l’historique pris en compte.
Comparer uniquement la mensualité serait trompeur. Il faut également regarder le montant annuel, les frais éventuels, les conditions de paiement et surtout la franchise automobile. Il s’agit de la somme qui reste à la charge de l’assuré lors d’un sinistre couvert. Par exemple, avec une franchise de 400 euros pour un dommage chiffré à 1 500 euros, l’indemnisation peut être calculée après déduction de cette somme, selon les clauses applicables.
Une franchise basse peut rendre le contrat plus confortable après un accident, mais elle peut entraîner une cotisation supérieure. Une franchise élevée réduit parfois le prix, tout en imposant de disposer d’une réserve financière en cas de réparation. Pour une voiture ancienne, payer davantage chaque année afin de diminuer une franchise qui ne sera peut-être jamais mobilisée n’est pas toujours pertinent. Pour un véhicule récent utilisé intensivement, cet arbitrage peut au contraire se justifier.
Formule indicative
Prix mensuel mentionné
Garanties généralement à examiner
Profil auquel elle peut convenir
Tiers
À partir d’environ 35 €
Responsabilité civile, défense et recours selon contrat
Voiture de faible valeur ou budget serré
Tiers Plus
À partir d’environ 55 €
Vol, incendie et bris de glace selon les conditions
Véhicule intermédiaire ou exposé au stationnement extérieur
Tous risques
À partir d’environ 80 €
Dommages tous accidents, avec franchises et exclusions
Voiture récente, financée ou coûteuse à remplacer
Ces repères ne remplacent pas un calcul individuel et ne permettent pas de prédire le montant appliqué à un conducteur particulier. Pour examiner les critères retenus et obtenir une estimation, le simulateur de devis Generali constitue un point de départ ; le résultat doit ensuite être rapproché des garanties réellement proposées.
Réduire la prime sans fragiliser sa couverture
Plusieurs leviers peuvent être étudiés : ajuster le niveau de garanties à la valeur du véhicule, vérifier la distance parcourue, déclarer les conducteurs réels et demander si une réduction s’applique à un profil bonus favorable. Il faut toutefois éviter de sous-déclarer l’usage ou de désigner un conducteur principal différent de la réalité. Une économie apparente peut créer une difficulté au moment du sinistre.
Un automobiliste qui roule peu peut demander si une formule adaptée au faible kilométrage est proposée et comment le kilométrage est contrôlé. Celui qui possède une voiture achetée d’occasion doit aussi comparer son coût de remplacement, son état et sa cote avant de souscrire une protection étendue. Les tendances du marché de l’occasion en 2026 peuvent aider à estimer la valeur à protéger, mais le prix payé ne détermine pas à lui seul l’indemnisation contractuelle.
Enfin, demandez le détail des franchises par garantie. Le montant applicable au bris de glace peut différer de celui prévu pour un accident responsable ou un vol. Une lecture ligne par ligne évite de découvrir, après coup, qu’une protection présentée comme incluse laisse une part importante des frais à votre charge.
Garanties automobile et options : vérifier ce que le contrat couvre
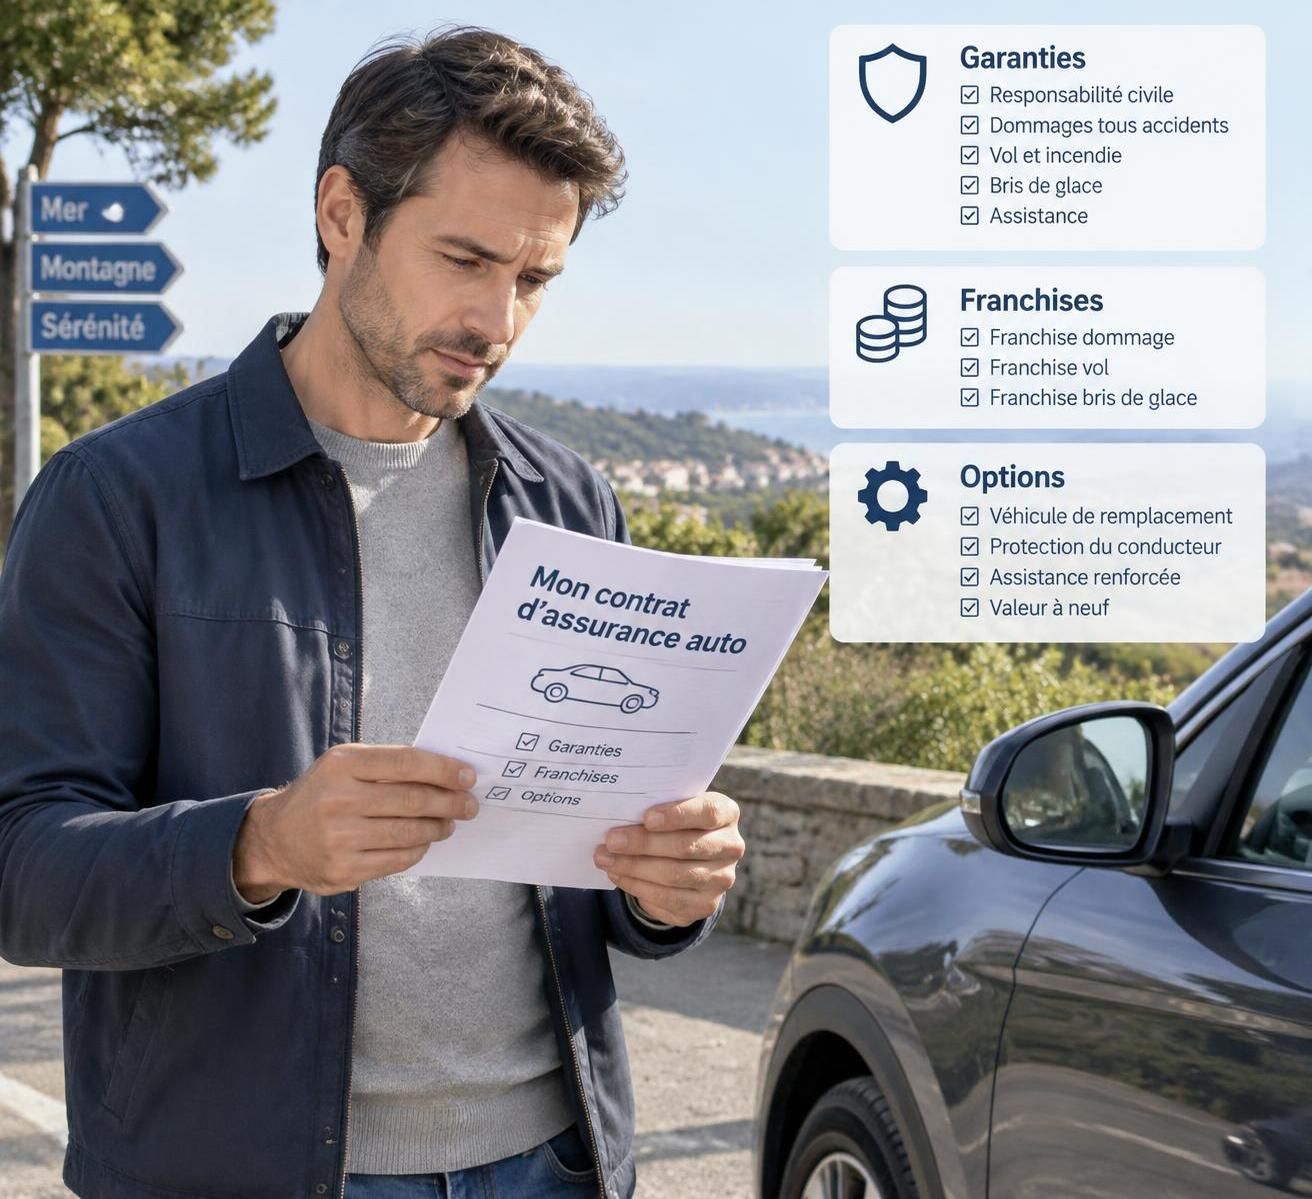
Les garanties automobile forment le cœur du contrat, mais leur intitulé ne suffit pas à connaître le niveau réel de protection. Il faut identifier les événements couverts, les limites d’indemnisation, les délais de déclaration et les exclusions. Les conditions générales décrivent les règles communes ; les conditions particulières précisent les garanties retenues pour le véhicule et le conducteur.
La responsabilité civile est le socle obligatoire. La défense pénale et le recours peuvent accompagner cette couverture, mais il convient de vérifier l’étendue de l’assistance juridique et les seuils éventuels de prise en charge. Pour les dommages au véhicule, la différence entre une formule intermédiaire et une formule tous risques se révèle surtout lorsque l’assuré est responsable, qu’aucun tiers n’est identifié ou que l’accident survient sans collision avec un autre véhicule.
Parmi les options et garanties à examiner, l’assistance à zéro kilomètre peut être utile si la voiture tombe en panne à proximité du domicile. Une assistance limitée à une certaine distance ne répond pas au même besoin. Le prêt d’un véhicule peut aussi faire la différence pour une personne qui dépend de sa voiture pour travailler, mais il faut regarder la durée, les conditions d’accès et les catégories de véhicules disponibles.
La garantie du conducteur protège les blessures subies par la personne au volant, dans les limites prévues au contrat. Comparez le plafond d’indemnisation, les préjudices couverts et les conditions médicales de déclenchement. Une formule indiquant une protection jusqu’à 500 000 euros peut sembler généreuse, mais sa portée dépend aussi des exclusions et des modalités d’évaluation du dommage.
Le bris de glace ne concerne pas toujours toutes les parties vitrées. Le toit panoramique, les optiques ou les rétroviseurs peuvent faire l’objet de règles particulières. De même, la garantie vol peut exiger des éléments de preuve et le respect de dispositifs de sécurité. En cas de sinistre, le respect des délais de déclaration et la conservation des factures facilitent l’examen du dossier.
Imaginons que Karim, assuré en formule intermédiaire, retrouve son véhicule avec une vitre latérale brisée et un sac manquant. La prise en charge du vitrage et celle des biens transportés relèvent de garanties distinctes : le contrat automobile peut couvrir la première, tandis que le contenu du véhicule est soumis à des exclusions ou à une assurance différente. Cette situation rappelle qu’une garantie ne s’étend pas automatiquement à tous les biens présents dans l’auto.
Faire correspondre les options à sa situation
Une option est pertinente lorsqu’elle répond à un besoin concret. L’assistance zéro kilomètre a davantage de valeur pour une voiture ancienne, tandis que la protection juridique peut être utile en cas de litige après un accident ou une réparation contestée. Il faut toutefois vérifier si ces services ne sont pas déjà couverts par une carte bancaire, une garantie constructeur ou un autre contrat du foyer.
Les conducteurs qui transportent régulièrement leurs enfants peuvent aussi s’intéresser aux modalités d’indemnisation des passagers et à la protection du conducteur. Le bon réflexe consiste à demander des exemples de prise en charge : panne devant son domicile, collision responsable, pare-brise fissuré ou véhicule volé. Une réponse précise permet de comparer les contrats sur des situations réelles plutôt que sur des intitulés commerciaux.
Les réparations peuvent être orientées vers un réseau de professionnels partenaires, selon les dispositions du contrat. Avant de choisir un réparateur, renseignez-vous sur les démarches, l’éventuelle avance de frais et les conséquences d’un choix hors réseau. La garantie la plus utile est celle dont les conditions sont comprises avant le sinistre, pas seulement celle qui affiche le plus grand nombre d’options.
Devis Generali et comparatif assurance auto : évaluer les offres
Un devis Generali doit être comparé à garanties équivalentes. Mettre en regard deux mensualités sans vérifier les plafonds, franchises, exclusions et services d’assistance ne permet pas de désigner l’offre la plus avantageuse. Un tarif inférieur peut s’expliquer par une franchise plus élevée ou par l’absence d’une protection importante pour votre usage.
Pour lancer une simulation, préparez les informations sur le véhicule : immatriculation ou caractéristiques, date de première mise en circulation, mode de stationnement et usage prévu. Il faut également connaître la date d’obtention du permis, les conducteurs à assurer et l’historique de sinistres. Une donnée manquante ou approximative peut rendre le résultat moins représentatif du prix final.
Un comparatif assurance auto sérieux devrait présenter, pour chaque proposition, la formule, la responsabilité civile, la garantie du conducteur, le vol, l’incendie, le bris de glace, les dommages tous accidents, les franchises et l’assistance. Notez aussi les plafonds et les conditions liées au véhicule de remplacement. Les comparateurs spécialisés comme cette analyse des formules Generali peuvent aider à repérer les points à vérifier, mais le document contractuel reste déterminant.
Une méthode pratique consiste à établir trois scénarios avant de demander les offres. Le premier retient une couverture minimale pour une voiture de faible valeur ; le deuxième ajoute les garanties contre le vol et l’incendie ; le troisième inclut les dommages tous accidents et une assistance renforcée. Cette comparaison montre le coût réel de chaque niveau supplémentaire et aide à décider si l’écart annuel est justifié.
Les tarifs indicatifs autour de 35, 55 et 80 euros par mois donnent un ordre de grandeur pour les trois niveaux évoqués, mais ils ne constituent ni une promesse commerciale ni une moyenne universelle. Le montant peut varier fortement selon la ville, le véhicule et le profil. Il est donc préférable de demander plusieurs simulations à partir des mêmes informations et de conserver les propositions pour les comparer à tête reposée.
Le site de Generali ou un agent peut préciser le détail d’une garantie, tandis que les comparateurs aident à situer la proposition dans le marché. Pour comprendre les points de contrôle avant de signer, vous pouvez également consulter un guide consacré aux offres et tarifs Generali. La comparaison est vraiment utile lorsqu’elle fait apparaître le coût d’une protection et le risque financier qui subsisterait sans elle.
Lire la proposition avant de valider
Avant la signature, vérifiez le nom du conducteur principal, l’adresse de stationnement, l’usage déclaré, les garanties sélectionnées et les franchises. Contrôlez également la date d’effet : une assurance doit être active avant la mise en circulation du véhicule. Gardez une copie du devis et des conditions particulières afin de pouvoir retrouver facilement les choix retenus.
Si une information du devis ne correspond pas à votre situation, demandez sa correction avant de souscrire. Cette précaution est particulièrement importante pour les conducteurs secondaires et les déplacements professionnels. Une clarification écrite vaut mieux qu’une interprétation orale, surtout lorsqu’elle concerne une exclusion ou une condition de prise en charge.
Le prix le plus bas n’est donc pas automatiquement le meilleur choix. Il faut mesurer le coût annuel par rapport à la protection réellement obtenue et à la somme que l’on pourrait payer soi-même après un accident.
Souscription, gestion d’un sinistre et résiliation du contrat auto Generali
La souscription peut se préparer en ligne ou avec un agent. Une demande de devis nécessite généralement les informations d’identité, un relevé d’information pour l’historique automobile et les caractéristiques du véhicule. Selon la situation, une carte grise et un relevé d’identité bancaire peuvent être demandés pour finaliser le dossier et organiser le paiement.
La voie numérique convient à un profil simple, avec un véhicule courant et des besoins clairement définis. Un rendez-vous avec un agent peut être préférable si plusieurs conducteurs doivent être déclarés, si le véhicule a une valeur élevée ou si vous hésitez entre différentes garanties. Dans les deux cas, prenez le temps de relire les conditions particulières avant la signature électronique ou papier.
Après un accident, la première étape consiste à sécuriser les personnes et les lieux, puis à recueillir les informations utiles. Remplissez le constat avec soin, prenez des photographies si cela peut être fait sans danger et transmettez la déclaration dans les délais prévus au contrat. Le suivi peut se faire par les outils numériques proposés par l’assureur ; conservez les échanges, les justificatifs et les factures de réparation.
Les délais de traitement dépendent de la complexité du dossier, de la responsabilité et de la disponibilité des pièces justificatives. Un sinistre impliquant plusieurs véhicules ou des dommages corporels demande souvent davantage d’examens qu’un bris de glace simple. Si l’avancement paraît bloqué, demandez par écrit les documents manquants et l’étape suivante du traitement.
La résiliation doit respecter les règles applicables au contrat et à la situation. Pour une assurance auto, la loi permet généralement de changer d’assureur après la première année ; le nouvel assureur peut souvent prendre en charge les démarches afin d’éviter une interruption de couverture. Avant de résilier, assurez-vous que le nouveau contrat prendra effet au bon moment et présente un niveau de protection adapté.
En cas de vente du véhicule, de changement d’usage ou de déménagement, informez l’assureur : ces événements peuvent modifier le contrat et le risque déclaré. Une évolution de situation n’implique pas toujours une résiliation, mais elle doit être signalée selon les conditions prévues. Pour un automobiliste qui revend une voiture puis en achète une autre, comparer à nouveau les garanties évite de reconduire automatiquement une formule devenue inadaptée.
La démarche la plus sûre consiste à conserver ensemble le devis, les conditions particulières, le relevé d’information et les preuves de déclaration des changements. Un contrat bien choisi se vérifie au moment de la souscription, mais aussi à chaque étape importante de la vie du véhicule.
Contrôle technique : échéances, véhicules concernés et résultats possibles Le contrôle technique vérifie que le véhicule peut circuler sans présenter de risque…
Contrôle technique Brive 2026 : périodicité et règles à connaître À Brive-la-Gaillarde comme ailleurs en France, le contrôle technique concerne les voitures…